Число? просроченных? розничных? кредитов? достигло? 12,7? млн
31 марта 2015
За? I? квартал? число? не? обслуживаемых? в? срок? розничных? кредитов,? по? данным? ОКБ,? выросло? на? 1,5? млн.? Год? назад,? в? марте? 2014? г.,? просрочено? было? 9? млн? кредитов,? из? них? 5,5? млн? –? на? срок? свыше? трех? месяцев.
Сейчас более чем на три месяца просрочено 8 млн кредитов – по словам гендиректора Frank RG Юрия Грибанова, такой долг практически безнадежный.
Это лишь часть проблемных ссуд. ОКБ входит в тройку лидеров, ему сдают кредитные истории более 500 банков, включая Сбербанк, сведения о заемщиках которого составляют 30% базы бюро (госбанк передает в ОКБ все истории своих частных клиентов). Всего в базе ОКБ 170 млн кредитных историй от 59,7 млн заемщиков, из них действующих кредитов – 72,6 млн более чем от 39 млн человек.
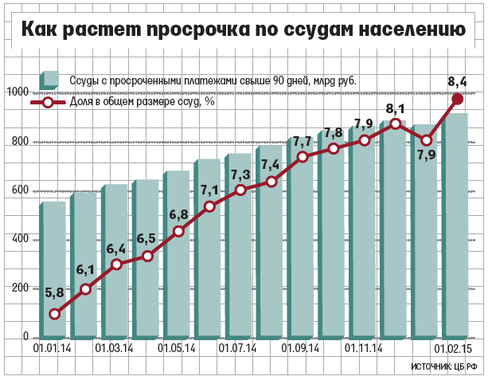
Другие крупные кредитные бюро данные за квартал пока не анализировали. Центробанк видит статистику всей банковской системы, но он учитывает проблемные долги в денежном выражении и с запозданием (см. график).
В I квартале просроченные кредиты росли рекордными темпами: почти на 2 п. п. до 17,6% портфеля, отмечают аналитики ОКБ. Особенно портятся кредиты наличными – в срок не обслуживается уже каждый пятый (почти 7 млн ссуд). В сегменте кредитных карт просрочено 15,8%, в автокредитах – свыше 11%. Начинает портиться даже ипотечный портфель: не в срок обслуживается 3,5% ссуд (83 300 кредитов против 54 000 годом ранее).
Просрочка быстро росла и в первой половине 2014 г. – но тогда это было обусловлено низким качеством кредитов, которые банки выдавали в период бума кредитования в 2012–2013 гг., напоминает гендиректор ОКБ Даниэль Зеленский. «Ужесточение кредитных политик банков и более высокое качество выдачи 2014 г. очистили портфели и позволили значительно сократить темпы роста просроченной задолженности в течение прошлого года», – продолжает он, а теперь повлияли «события декабря 2014 г., в том числе повышение ключевой ставки ЦБ и девальвация рубля». С одной стороны, портфели банков растут намного медленнее – в феврале было выдано на 59% меньше кредитов, чем годом ранее, объясняет Зеленский, в такой ситуации старые просроченные долги продолжают накапливаться на балансах банков, а новых кредитов недостаточно для выравнивания статистики.
Есть и объективный фактор: «Все большему количеству заемщиков становится сложнее выполнять обязательства в связи с ростом безработицы, снижением реальных доходов и ростом инфляции», – констатирует Зеленский.
Данные ОКБ отражают «средний показатель по всему сектору», подчеркивают аналитики бюро: «От банка к банку уровень долгов отличается, заемщики госбанков в целом выглядят более дисциплинированными». Сколько из 8 млн безнадежных кредитов в базе ОКБ приходится на портфель Сбербанка, представитель госбанка отвечать отказался.
Банк Москвы прогнозировал, что ситуация будет хуже, однако пока «серьезных проблем с качеством [розничного] портфеля» не отмечает, говорит директор департамента дистанционного обслуживания и продаж Иван Пятков, но уровень проблемных долгов не называет.
«Вероятно, качество портфеля поддержала программа снижения кредитной нагрузки, которую мы запустили в январе», – отмечает он, банк предложил 120 000 заемщиков снизить платеж по кредиту наличными на 20–50% с удлинением срока кредита. «Предложением воспользовалось пока 12 000 человек – вероятно, это те, кто ожидает ухудшения своего финансового состояния», – рассказывает Пятков, отмечая, что банк ожидал большего отклика.
Помогла и структура клиентов, продолжает Пятков: в прошлом году банк фокусировался на зарплатных клиентах, клиентам «с улицы» выдавалось 10–15% кредитов. Проблем с бюджетниками, включая московских врачей, пока нет, отмечает Пятков: «Не все эти зарплатники брали кредиты, а те, кто брал, обслуживают их – после сокращения они получили выходные пособия».
«Восемь миллионов безнадежных кредитов – это очень много, но динамика выглядит еще тревожнее: прирост более чем на треть за год», – признает Грибанов, указывая, что это долги не 8 млн человек – есть закредитованные люди, набравшие 3–4 и более кредитов.
«Очевидно, что и рост более ранней просрочки – это не результат мошенничества или беспечности заемщиков, а социальные дефолты, ухудшение финансового положения населения», – отмечает Грибанов.