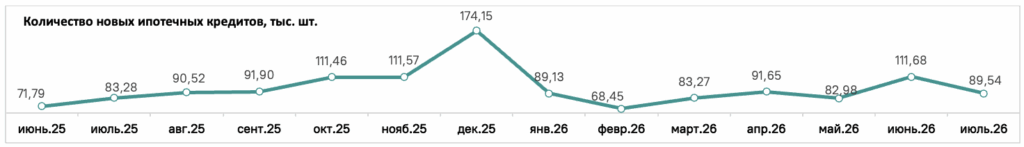
По данным Объединённого Кредитного Бюро, за июль банки выдали россиянам 89,54 тыс. кредитов на покупку жилья[1]. По сравнению с результатами предыдущего месяца количество сократилось на 20%: в июне было выдано 111,68 тыс. кредитов. В годовом выражении количество выдач выросло на 8%: в июле 2025 года было выдано 83,28 тыс. ипотек.
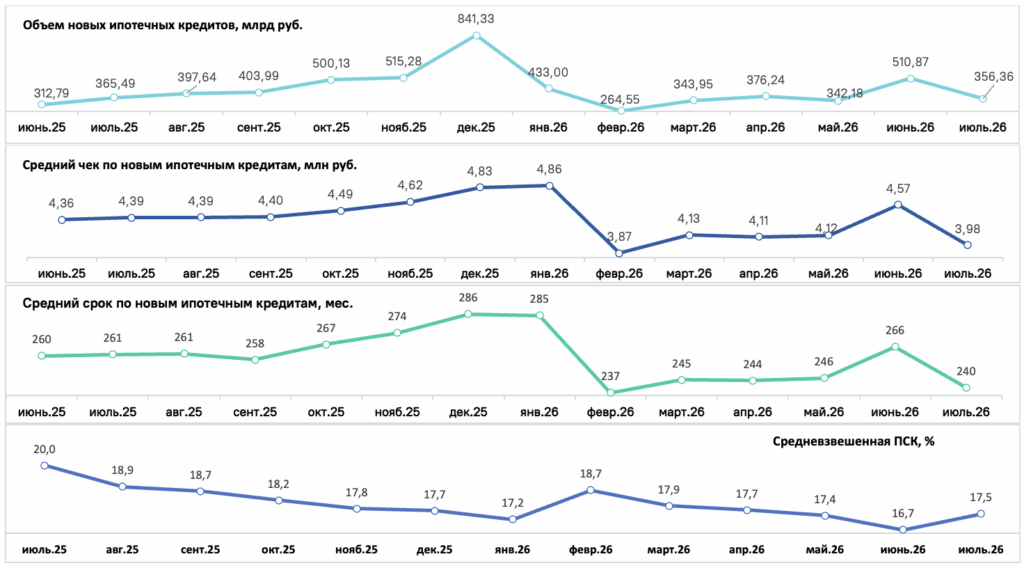
Объём ипотечных кредитов в июле составил 356,36 млрд рублей – на 30% ниже показателя июня (510,87 млрд рублей). В годовом выражении объём кредитования снизился на 2%: в июле 2025 года банки выдали ипотек на 365,49 млрд рублей.
В июле доля нового жилья опустилась до минимальных за последние пять лет показателей: 16% от общего количества и 25% от общего объёма ипотечных кредитов (доля вторичного жилья составила 84% и 75% соответственно). Ещё в июне на новостройки приходилось 21% от общего количества и 31% от общего объёма ипотечного кредитования (на вторичное жильё – 79% и 69% соответственно). В июле 2025 года доля первичного жилья составляла 43% от общего количества и 56% от общего объёма ипотечного кредитования (доля вторичного – 57% и 44% соответственно).
Средний размер ссуды на покупку жилья в июле опустился до 3,98 млн рублей. Разница в среднем размере кредита на покупку новостройки и вторички превысила 2 млн рублей: средний размер ипотеки на покупку жилья в новостройке был равен 5,57 млн рублей, на покупку вторичного жилья – 3,23 млн рублей. В июне сумма ипотечного кредита составляла в среднем 4,57 млн рублей, при покупке новостройки средний чек поднимался до 6,03 млн рублей, при покупке жилья на вторичном рынке – опускался до 3,58 млн рублей. В июле 2025 года средний размер ипотечного кредита составлял 4,39 млн рублей, для первичного жилья он был равен 5,71 млн рублей, для вторичного – 3,36 млн рублей.
Средний срок ипотеки в июле составил 240 месяцев (20 лет). Разница в сроках кредитования на покупку жилья на первичном и вторичном рынках сократилась почти до трёх с половиной лет: кредит на новое жильё банки выдавали в среднем на 273 месяца (22 года 9 мес.), на жильё во вторичном секторе – на 230 месяцев (19 лет 2 мес.). В июне средний срок ипотеки составлял 266 месяцев (22 года 2 мес.), на покупку новостройки – 298 месяцев (24 года 10 мес.), на вторичное жильё – 244 месяца (20 лет 4 мес.). В июле 2025 года средний срок ипотечного кредитования составлял 261 месяц (21 год 9 мес.), при покупке новостройки – 319 месяцев (26 лет 7 мес.), при покупке вторичного жилья – 238 месяцев (19 лет 10 мес.).
Полная стоимость кредита (ПСК) на покупку жилья в июле выросла до 17,49%. При этом ПСК на покупку квартиры в новостройке была равна 14,99%, на покупку жилья на вторичном рынке – 19,06%. В июне ПСК по ипотеке в целом была на уровне 16,67%, ПСК на приобретение жилья в новостройке составляла 14,28%, на вторичном рынке – 18,43%.
Итоги 7 месяцев 2026 года
Всего за 7 месяцев 2026 года россияне оформили 616,70 тыс. ипотечных кредитов на общую сумму 2,63 трлн рублей. Среднемесячный объём выдач составил 375,31 млрд рублей.
По сравнению с аналогичным периодом 2025 года количество кредитов выросло на 43%, объём выдач – на 40%: с января по июль 2025 года было выдано 432,63 тыс. ипотек на 1,88 трлн рублей, в среднем за месяц – на 268,18 млрд рублей.
Николай Филиппов, директор по риск-менеджмент методологии и дата аналитике Объединённого Кредитного Бюро:
«В июле 2026 года общая статистика по ипотеке показала снижение: количество выданных кредитов сократилось на 22,1 тыс. по сравнению с июнем. Однако ключевые изменения произошли в структуре рынка. Главной причиной спада стало ожидаемое падение спроса на льготную ипотеку, которое определило общую негативную динамику июля. После завершения ажиотажа в июне количество кредитов с господдержкой сократилось вдвое: с 55,15 тыс. до 27,81 тыс. (-50%). В то же время рыночная ипотека продемонстрировала уверенный рост: число кредитов увеличилось на 9% — с 56,53 тыс. до 61,73 тыс. Учитывая сопоставимый рост этого сегмента в июне (+8%, с 52,13 тыс.), можно говорить о формировании устойчивого тренда.
Причины разнонаправленного движения двух сегментов связаны с тем, что спрос на льготные кредиты на покупку жилья в июне был искусственно завышен из-за слухов об ужесточении условий по семейной ипотеке, что привело к неизбежной коррекции в июле. Рост же рыночной ипотеки стимулируется снижением ключевой ставки, которое делает кредиты доступнее и сказывается на увеличении количества заключаемых сделок.
До конца года эти два сегмента, вероятно, будут развиваться по-разному. Сегмент льготных кредитов уже осенью ждут новые колебания, связанные с возобновлением дискуссии о пересмотре их условий. У рыночной ипотеки, напротив, намечается стабильный и устойчивый вектор умеренного роста».
РЕГИОНАЛЬНЫЕ ДАННЫЕ
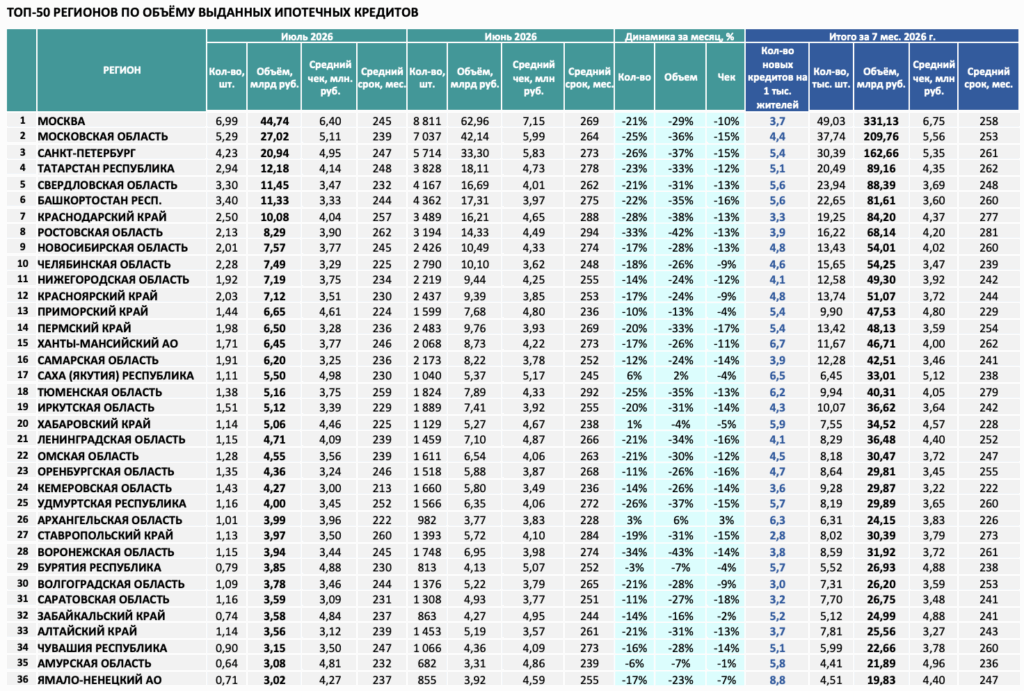
В ТОП-5 регионов по объёму ипотечного кредитования в июле вошли:
Москва – 6,99 тыс. кредитов на 44,74 млрд руб. (по сравнению с июнем: кол-во -21%, объём -29%);
Московская область – 5,29 тыс. кредитов на 27,02 млрд руб. (кол-во -25%, объём -36%);
Санкт-Петербург – 4,23 тыс. кредитов на 20,94 млрд руб. (кол-во -26%, объём -37%);
Татарстан – 2,94 тыс. кредитов на 12,18 млрд руб. (кол-во -23%, объём -33%);
Свердловская область – 3,30 тыс. кредитов на 11,45 млрд руб. (кол-во -21%, объём -31%).
Самые крупные ипотечные кредиты в июле выдавали жителям Москвы – в среднем 6,40 млн руб., Московской обл. – 5,11 млн руб. и Якутии – 4,98 млн руб.
Самый длительный средний срок ипотечного кредитования в июле зафиксирован в Ингушетии – 347 месяцев (28 лет 11 мес.), самый короткий – в Чукотском АО – 206 месяцев (17 лет 2 мес.).
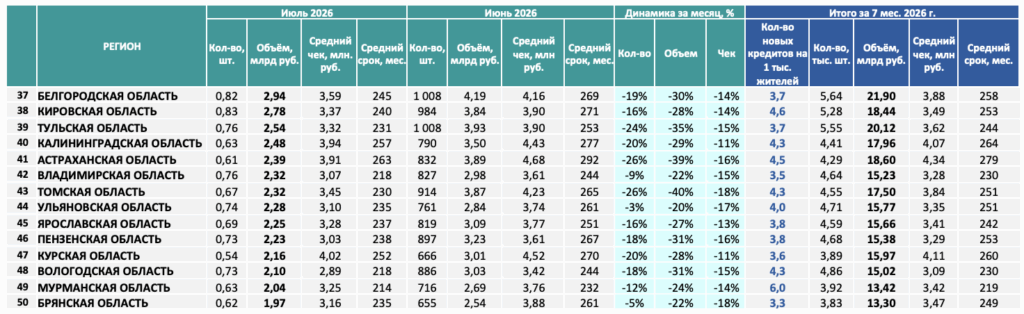
За 7 месяцев 2026 года наибольший интерес к ипотечному кредитованию проявили жители Ямало-Ненецкого АО: на каждую тысячу человек в регионе пришлось почти по 9 новых ипотек. Наименьший интерес зафиксирован в Ингушетии и Дагестане — менее одной ипотеки на тысячу жителей.
[1] Учитываются ипотечные кредиты банков, передающих данные в ОКБ, по которым подписаны договоры и банком фактически перечислены средства на счета клиентов в этом месяце. В некоторых случаях расхождение даты подписания договора и зачисления средств может составлять до 180 дней.
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (БКИ ОКБ) создано в 2004 году и является крупнейшим бюро России по объёму базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов БКИ ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов БКИ ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи. https://bki-okb.ru/
ОНЛАЙН-ПЛАТФОРМА КРЕДИСТОРИЯ – для всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года