Каждый? третий? заемщик? с? плохой? кредитной? историей? не? желает? исправляться
20 июля 2017
Аналитики? Объединенного? Кредитного? Бюро? (ОКБ)? провели? анализ? выдач? банковских? кредитов? гражданам? в? зависимости? от? «качества«? их? кредитной? истории? на? основе? данных? о? 78? млн? заемщиков,? информация? о? которых? хранится? в? бюро.?
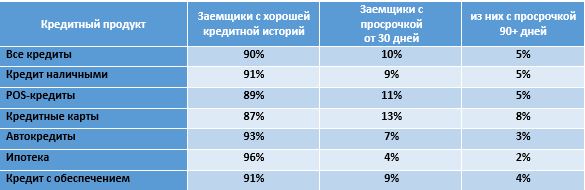
90% всех заемщиков, получивших банковские кредиты в 2017 г., имели хорошую кредитную историю, то есть не допускали просрочек свыше 30 дней за последние 3 года. Это самое высокое значение с 2014 г. 10% заемщиков, получивших кредит в 2017г., имели в кредитной истории записи о просрочках свыше 30 дней, из них 6% допускали просрочки 90 и более дней.
Если смотреть в разрезе каждого кредитного продукта, то видно, что чаще всего заемщики с плохой кредитной историей получали кредитные карты. 13% получивших кредитные карты в 2017 г. имели просрочку 30 и более дней за последние 3 года, из них 8% допускали ранее просрочки 90 и более дней. Реже всего заемщики с плохой кредитной историей получают ипотеку. Только 4% ипотечников в 2017 г. имели просрочку 30 и более дней за последние 3 года, из них менее 2% допускали задержку платежей на 90 и более дней.
Доля выдач кредитных продуктов заемщикам в зависимости от их кредитной истории за последние 3 года
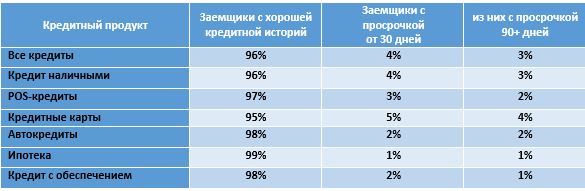
У заемщиков с просрочками по текущим кредитным обязательствам дела обстоят еще хуже. Только 4% заемщиков, получивших новый кредит в 2017 г., имеют просрочки свыше 30 дней по уже имеющимся открытым кредитам, из них 3% имеют непогашенную просрочку 90 и более дней. Реже всего такие заемщики получали залоговые кредиты: в сегменте ипотеки их был 1%, в сегменте автокредитов и кредитов с обеспечением – по 2%. Чаще всего заемщики с плохой платежной дисциплиной по текущим кредитным обязательствам получали кредитные карты – 5%, и кредиты наличными – 4%.
Доля выдач новых кредитных продуктов заемщикам в зависимости от наличия у них непогашенной просрочки по уже имеющимся открытым кредитам
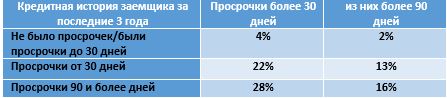
Исследование ОКБ также подтверждает тот факт, что люди, ранее допускавшие длительные просрочки, продолжают хуже обслуживать и свои новые кредиты. Так, среди заемщиков с хорошей кредитной историей только 4% допускают просрочки свыше 30 дней по новому кредиту в течение 1 года с даты его выдачи. Просрочки 90 и более дней допускают только 2% таких заемщиков. Среди тех, кто ранее имел просрочки более 30 дней, длительные просрочки по новым кредитам допускают уже 22% заемщиков, а 13% из них уходят в дефолт (просрочка свыше 90 дней).
Наихудшее платежное поведение ожидаемо показывает группа заемщиков с историческими просрочками 90 и более дней. Почти каждый третий из них продолжает плохо платить и по новым кредитам, а 16% уходят в дефолт в течение года с момента получения нового кредита.
Доля заемщиков, допускающих просрочки по новому кредиту в течение 1 года с момента выдачи
Даниэль Зеленский, генеральный директор ОКБ
Несмотря на то, что каждый банк воспринимает информацию из кредитной истории по-своему, в зависимости от его аппетита к риску, большинство кредитных организаций очень настороженно относятся к наличию у клиента текущих длительных просрочек по кредитам или исторических просрочек сроком более 90 дней за последние 3 года.
Статистика ОКБ подтверждает, что банки крайне неохотно кредитуют клиентов с плохой кредитной историей, в том числе и потому, что они имеют более высокие риски дефолта и по новым обязательствам.
В настоящий момент почти 8 млн заемщиков не вносили платежи по своим открытым кредитам 30 и более дней, а почти 7 млн просрочили выплаты на 90 или более дней. Доступ к заемным средствам банков для этих граждан сильно ограничен, поэтому многие из них обращаются в МФО, которые охотно кредитуют таких клиентов. По данным ОКБ, 33% заемщиков, получивших новый займ МФО в 2017 г., имеют просрочку свыше 30 дней по ранее открытым обязательствам, из них 26% имеют непогашенную просрочку 90 и более дней.
Кредитная история является своего рода финансовым паспортом, демонстрирующим отношение заемщика к имеющимся обязательствам, поэтому стоит сохранять ее достойной, чтобы иметь возможность и в дальнейшем пользоваться кредитными средствами на приемлемых условиях.