В мае количество и объемы выдач кредитов в точках продаж продолжили снижаться, а средний размер и срок кредита – расти
26 июня 2024
Объединенное Кредитное Бюро (ОКБ) подвело итоги кредитования в точках продаж (POS-кредитования) в мае 2024 г.
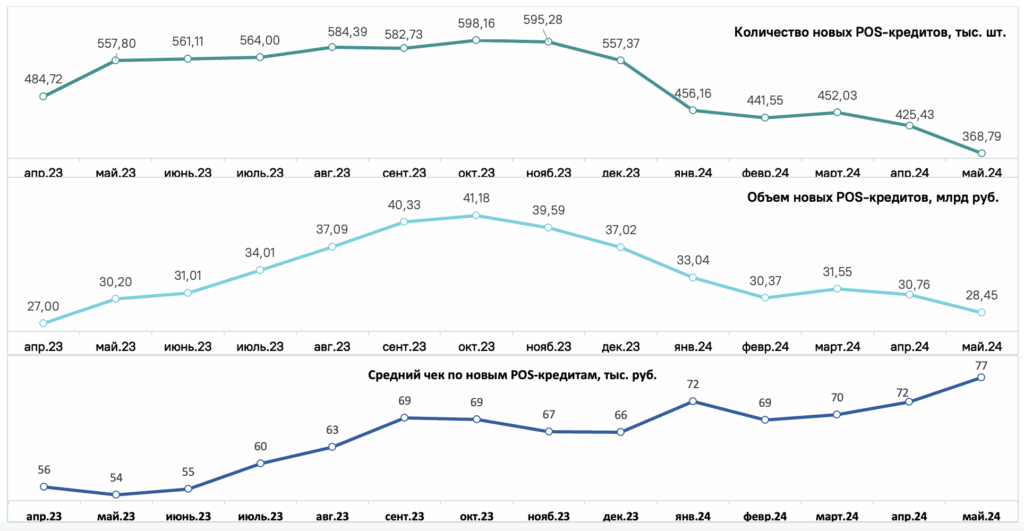
За месяц количество выдач POS-кредитов сократилось на 13%, а объемы – на 8%. В мае было выдано 368,79 тыс. POS-кредитов на 28,45 млрд руб., против 425,43 тыс. кредитов на 30,76 млрд руб. месяцем ранее. Средний чек товарного кредита за месяц вырос на 7%: с 72 до 77 тыс. руб. Средний срок POS-кредитования увеличился на 1 месяц и составил 22 мес. (1 год 10 мес.). В годовом отношении количество выданных POS-кредитов сократилось на 34%, а объемы – на 6%. В мае 2023 года было выдано 557,80 тыс. кредитов на 30,20 млрд руб. Средний чек за год вырос на 42%: с 54 тыс. руб. В мае 2023 г. POS-кредиты выдавали в среднем на 12 месяцев.
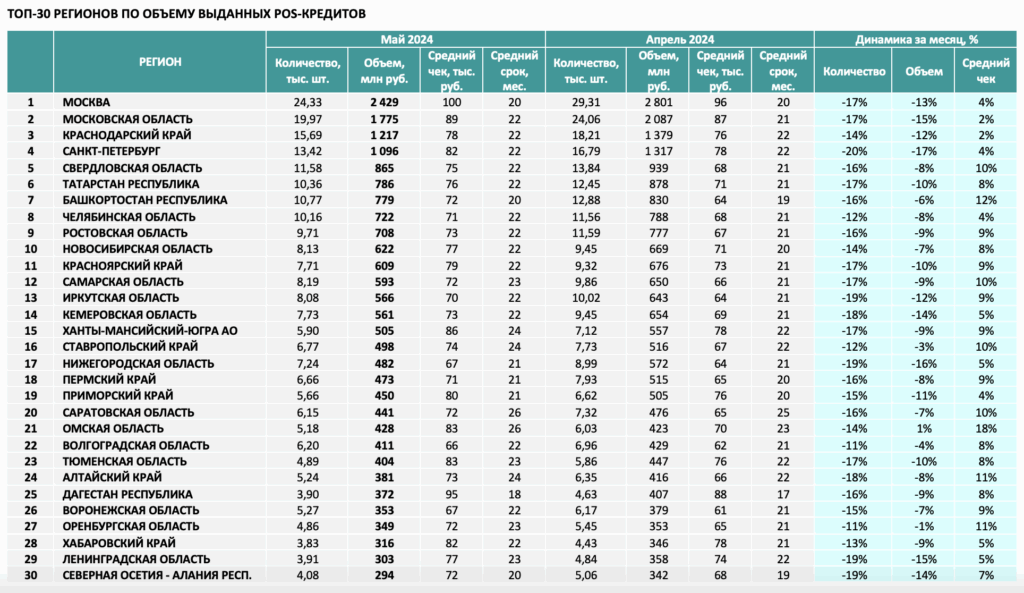
В ТОП-5 регионов по объемам выдач товарных кредитов в мае вошли: Москва – 24,33 тыс. кредитов на 2,43 млрд руб., Московская обл. – 19,97 тыс. кредитов на 1,78 млрд руб., Краснодарский край – 15,69 тыс. кредитов на 1,22 млрд руб., Санкт-Петербург – 13,42 тыс. кредитов на 1,10 млрд руб. и Свердловская обл. – 11,58 тыс. кредитов на 865 млн руб.
Количество выдач POS-кредитов в мае по сравнению с результатами апреля сократилось абсолютно во всех регионах РФ. Наименьшее снижение отмечается в Севастополе: -3%, наибольшее – в Чукотском АО: -44%. Объемы выдач товарных кредитов также сократились в большинстве регионов, кроме республики Тыва, где они выросли на 11%, а также Курской обл., где прирост составил +3%, Карачаево-Черкесии и Пензенской обл. – по +2%, Омской и Астраханской обл. – по +1%. На прежнем уровне объемы POS-кредитования сохранились в республике Адыгея и Севастополе.
Средний размер POS-кредита в мае вырос почти во всех регионах. Лидером роста стал Чукотский АО: +36%. На прежнем уровне показатель остался в Смоленской области. Снижение среднего размера товарных кредитов на 1% зафиксировано в Ярославской области и Хакасии, на 3% – в Крыму и Рязанской обл., на 7% – в Магаданской обл. Самые крупные товарные кредиты брали в мае жители Тывы и Чукотского АО – в среднем 109 тыс. руб., Чеченской республики – 108 тыс. руб, Москвы – 100 тыс. руб. и Ямало-Ненецкого АО – 99 тыс. руб.
Самый длительный срок POS-кредитования – 26 мес. (2 года 2 мес.) – был установлен в Карачаево-Черкесии, Саратовской и Омской областях. Самый короткий срок – 14 мес. (1 год 2 мес.) – в Крыму и Севастополе.
Николай Филиппов, директор по риск-методологии и дата-аналитике Объединенного Кредитного Бюро:
Увеличение среднего чека POS-кредита также достаточно закономерный процесс. Основными факторами роста выступают, во-первых, общее повышение цен на товары и услуги, во-вторых, структурные изменения, о которых упоминалось выше. Набирающие обороты кредитные линии и сервисы оплаты долями в основном фокусируются на небольших чеках, поэтому в традиционном POS-кредитовании средний чек чисто математически растёт.
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (ОКБ)
Объединённое Кредитное Бюро создано в 2004 году и является крупнейшим бюро России по объему базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи.
Также ОКБ развивает онлайн-платформу Кредистория для всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://bki-okb.ru/, https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года